KDV Beyannamesi Ne Zaman Verilir? Aylık Beyan ve Ödeme Günü
Aylık KDV beyannamesi ve ödemesi için takvim tek bir tarihe dayanır: izleyen ayın 28'i. Bu tarihi kaçırmanın bedeli gecikme zammı ve cezadır.
3 adımda kısa cevap
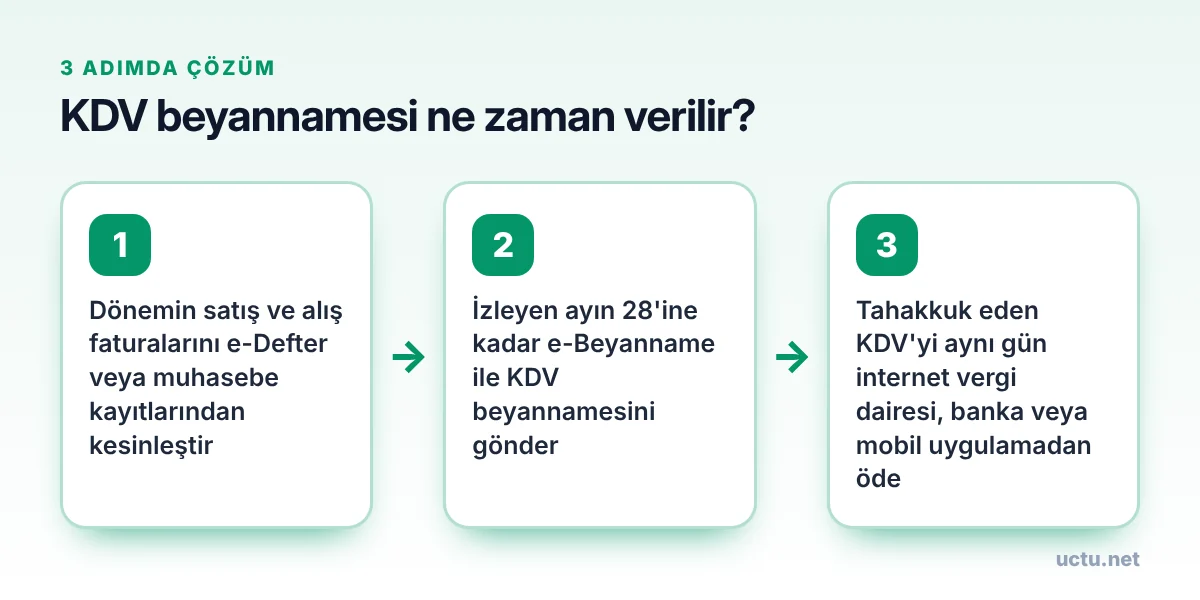
Aylık KDV beyannamesi, ilgili vergilendirme dönemini izleyen ayın 28'inci günü akşamına kadar verilir ve beyan edilen KDV aynı gün içinde ödenir; son gün resmî tatile denk gelirse süre izleyen ilk iş gününe uzar.
- Dönemin satış ve alış faturalarını e-Defter veya muhasebe kayıtlarından kesinleştir
- İzleyen ayın 28'ine kadar e-Beyanname ile KDV beyannamesini gönder
- Tahakkuk eden KDV'yi aynı gün internet vergi dairesi, banka veya mobil uygulamadan öde
Bu rehberde neler var?
- Temel kural: İzleyen ayın 28'i
- Son gün tatile denk gelirse
- Beyanname nasıl verilir?
- Ödeme nasıl yapılır?
- Gecikme hâlinde ne olur?
- Üç aylık KDV beyanı
- Diğer vergi tarihleriyle karıştırma
- Muhtasar ve Prim Hizmet Beyannamesi
- Faturaların zamanında kesilmesi
- Düzeltme beyannamesi
- Vergi takvimini takip etmenin pratik yolu
- Kısaca
Bir şirketin veya şahıs işletmesinin sahibiysen, her ayın sonuna doğru takvimde yuvarlak içine alınan bir tarih vardır: KDV beyannamesinin son günü. Bu tarihi kaçırmak gecikme zammı ve ceza demektir. Bu rehberde aylık KDV beyannamesinin ne zaman verileceğini ve verginin ne zaman ödeneceğini anlatıyoruz.
Bu yazı genel bilgilendirme amaçlıdır. Vergi mevzuatı ve beyan süreleri değişebilir; kesin tarihler için Gelir İdaresi Başkanlığı'nın vergi takvimini ve mali müşavirini takip et.
Temel kural: İzleyen ayın 28'i
Aylık KDV mükellefleri için kural şöyledir:
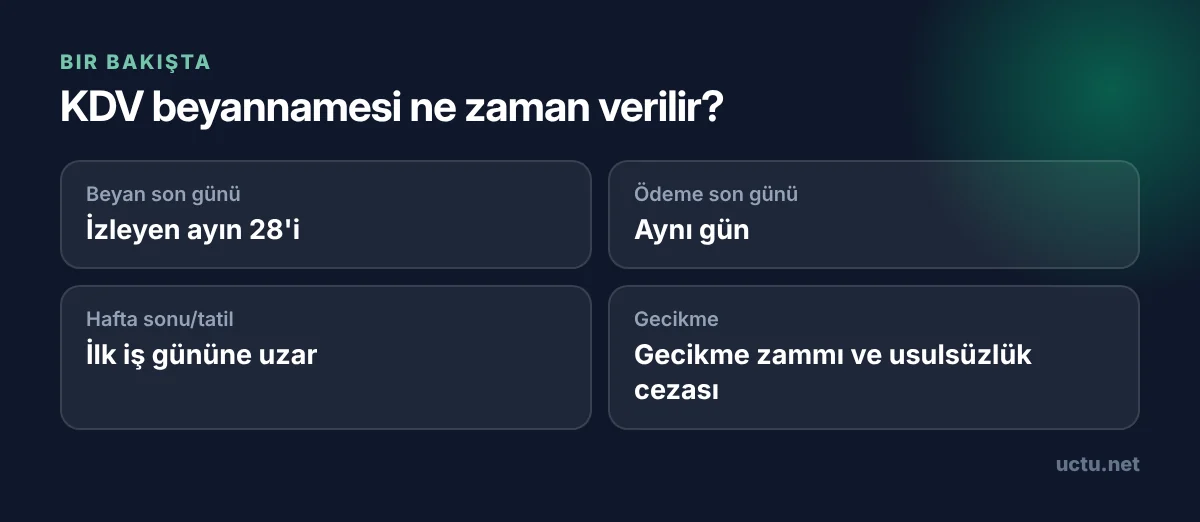
- Beyan: Vergilendirme dönemini izleyen ayın 28'inci günü akşamına kadar
- Ödeme: Beyannamenin verildiği ayın 28'inci günü içinde
Örneğin ekim ayına ait KDV beyannamesi en geç 28 Kasım'da verilir ve hesaplanan KDV aynı gün ödenir.
| Dönem | Beyan ve ödeme son günü |
|---|---|
| Ocak | 28 Şubat |
| Şubat | 28 Mart |
| Mart | 28 Nisan |
| Ekim | 28 Kasım |
| Kasım | 28 Aralık |
| Aralık | 28 Ocak |
Son gün tatile denk gelirse
Beyan veya ödemenin son günü hafta sonuna veya resmî tatile denk gelirse süre, tatili izleyen ilk iş gününe uzar. Gelir İdaresi zaman zaman sistem yoğunluğu veya özel durumlar nedeniyle süreleri ayrıca uzatabilir; bu uzatmalar resmî sirküler veya duyurularla ilan edilir.
Beyannameyi son güne bırakma. Ayın son günlerinde e-Beyanname sisteminde yoğunluk yaşanabilir ve fatura kayıtlarındaki bir eksiklik son dakikada fark edilirse düzeltmek için zaman kalmaz.
Beyanname nasıl verilir?
KDV beyannamesi elektronik ortamda verilir. Çoğu işletme bunu mali müşaviri aracılığıyla e-Beyanname sisteminden gönderir. Beyannamede dönemin satışlarından doğan hesaplanan KDV ile alışlarda ödenen indirilecek KDV karşılaştırılır:
- Hesaplanan KDV, indirilecek KDV'den fazlaysa aradaki fark ödenecek KDV olarak çıkar.
- İndirilecek KDV daha fazlaysa fark devreden KDV olarak bir sonraki aya aktarılır.
Ödeme nasıl yapılır?
Tahakkuk eden KDV, İnternet Vergi Dairesi veya Dijital Vergi Dairesi üzerinden kredi kartı veya banka kartıyla, anlaşmalı bankaların internet ve mobil şubelerinden ya da banka şubelerinden ödenebilir. Ödemeyi son güne bırakmak, banka sistemlerindeki olası aksaklıklarda risk yaratır.
Gecikme hâlinde ne olur?
| Durum | Sonucu |
|---|---|
| Beyanname zamanında verilmezse | Usulsüzlük cezası, re'sen tarhiyat riski |
| Vergi zamanında ödenmezse | Her ay için gecikme zammı |
| Beyanname hiç verilmezse | Vergi ziyaı cezası dahil daha ağır yaptırımlar |
Geç kalınan beyanlarda pişmanlık hükümlerinden yararlanmak mümkün olabilir; bu durumda cezalar azalabilir ancak gecikme faizi uygulanır. Ayrıntılar için mali müşavirine danışmalısın.
Üç aylık KDV beyanı
Belirli koşulları taşıyan bazı mükellefler (örneğin işletme esasına göre defter tutan ve belirli faaliyetlerde bulunanlar) KDV'yi üç aylık dönemler hâlinde beyan edebilir. Bu durumda beyan ve ödeme, üç aylık dönemi izleyen ayın 28'inde yapılır. Hangi dönem esasına tabi olduğunu vergi levhandan veya mali müşavirinden öğrenebilirsin.
Diğer vergi tarihleriyle karıştırma
KDV'nin yanında işletmelerin takip etmesi gereken başka beyan dönemleri de vardır. Geçici vergi beyanları için geçici vergi ne zaman ödenir, yıllık gelir vergisi için gelir vergisi beyannamesi ne zaman verilir ve işveren prim ödemeleri için SGK primi ne zaman ödenir yazılarımıza göz atabilirsin.
Muhtasar ve Prim Hizmet Beyannamesi
Çalışanı olan işletmeler, ücretlerden kesilen gelir vergisi ve SGK primleri için ayrıca Muhtasar ve Prim Hizmet Beyannamesi verir. Bu beyannamenin süresi KDV'den farklıdır ve izleyen ayın 26'sına kadar verilir. İki tarihi karıştırmamak için vergi takvimini düzenli kontrol etmek önemlidir.
Faturaların zamanında kesilmesi
KDV beyanının doğru yapılabilmesi için dönem içindeki tüm satış ve alış faturalarının zamanında düzenlenmiş ve kayda alınmış olması gerekir. e-Fatura ve e-Arşiv fatura kullanan işletmelerde faturalar sisteme anında düşer; ancak tedarikçilerden gelen kâğıt faturaların veya geç kesilen faturaların dönem kapanmadan muhasebeciye ulaştırılması gerekir. İndirilecek KDV'nin ilgili faturanın kayda alındığı dönemde ve mevzuatta belirtilen süre içinde indirilmesi gerektiğini unutma.
Düzeltme beyannamesi
Beyannameyi verdikten sonra bir hata fark edersen düzeltme beyannamesi verebilirsin. Lehine bir düzeltmede ek bir yük doğmaz; aleyhine bir düzeltmede ise eksik beyan edilen vergi gecikme faiziyle birlikte ödenir. Pişmanlık hükümleri, hatayı vergi idaresi tespit etmeden önce kendin düzelttiğinde cezaların büyük kısmından kurtulmanı sağlayabilir. Düzeltme işlemlerini mali müşavirinle birlikte yapmak en güvenli yoldur.
Vergi takvimini takip etmenin pratik yolu
Gelir İdaresi Başkanlığı'nın internet sitesinde her ay için güncel vergi takvimi yayımlanır. Bu takvimi telefonunun takvimine eklemek veya mali müşavirinden aylık hatırlatma istemek, beyan ve ödeme tarihlerini kaçırma riskini azaltır.
Kısaca
Aylık KDV beyannamesi, vergilendirme dönemini izleyen ayın 28'i akşamına kadar elektronik ortamda verilir ve hesaplanan KDV aynı gün ödenir. Son gün hafta sonu veya resmî tatile denk gelirse süre ilk iş gününe uzar. Gecikme hâlinde usulsüzlük cezası ve gecikme zammı uygulanacağı için beyannameyi son güne bırakmamak en güvenli yoldur.
Sık sorulan sorular
KDV beyannamesi ayın kaçında verilir?
İlgili dönemi izleyen ayın 28'inci günü akşamına kadar verilir.
KDV ne zaman ödenir?
Beyannamenin verildiği ayın 28'inci günü içinde ödenir.
28'i pazar gününe denk gelirse ne olur?
Süre, tatili izleyen ilk iş gününe uzar.
KDV'yi geç ödersem ne olur?
Geciken her ay için gecikme zammı uygulanır; beyanname geç verilirse ayrıca usulsüzlük cezası söz konusu olabilir.
Devreden KDV nedir?
İndirilecek KDV'nin hesaplanan KDV'den fazla olduğu durumlarda aradaki farkın sonraki aya aktarılan kısmıdır.
Üç aylık KDV beyanı kimler için geçerlidir?
Mevzuatta belirtilen koşulları taşıyan bazı mükellefler için geçerlidir. Hangi esasa tabi olduğunu mali müşavirinden öğrenebilirsin.
Kaynaklar ve faydalı bağlantılar
Bunlar da işine yarayabilir
Trafik Cezası Ne Zaman Ödenir? 15 Gün İndirimi ve Gecikme Zammı
Trafik cezasında zaman paradır: İlk 15 gün içinde ödersen yüzde 25 indirim, bir ayı geçirirsen gecikme zammı. İtiraz…
MTV Ne Zaman Ödenir? Motorlu Taşıtlar Vergisi Ocak ve Temmuz Taksitleri
Aracın varsa yılda iki kez takvime bakman gerekiyor: ocak ve temmuz. MTV'nin son günü kaçırıldığında gecikme zammı…
Maaş Günü Hafta Sonuna Denk Gelirse Ne Olur? Özel Sektör ve Kamu
Maaş günü hafta sonuna denk geldiğinde bazı işverenler cuma öder, bazıları pazartesiyi bekler. Peki kanun ne diyor ve…
Dul ve Yetim Aylığı Ne Zaman Yatar? Başvuru, Başlangıç Tarihi ve Ödeme Günü
Bir yakını kaybetmenin ardından gelen bürokrasi zordur. Ölüm aylığının nasıl bağlandığını ve ne zaman ödendiğini…