Geçici Vergi Ne Zaman Ödenir? Dönemler, Beyan Tarihleri ve Mahsup
Ticari kazanç veya serbest meslek kazancı elde ediyorsan vergini yıl sonunu beklemeden, yıl içinde peşin ödersin. Bunun adı geçici vergidir ve takvimi bellidir.
3 adımda kısa cevap
Geçici vergi üç aylık dönemler hâlinde hesaplanır ve dönemi izleyen ikinci ayın 17'si akşamına kadar beyan edilip aynı gün ödenir; buna göre ilk üç dönem için son günler 17 Mayıs, 17 Ağustos ve 17 Kasım'dır, dördüncü dönem için geçici vergi beyanı verilmez.
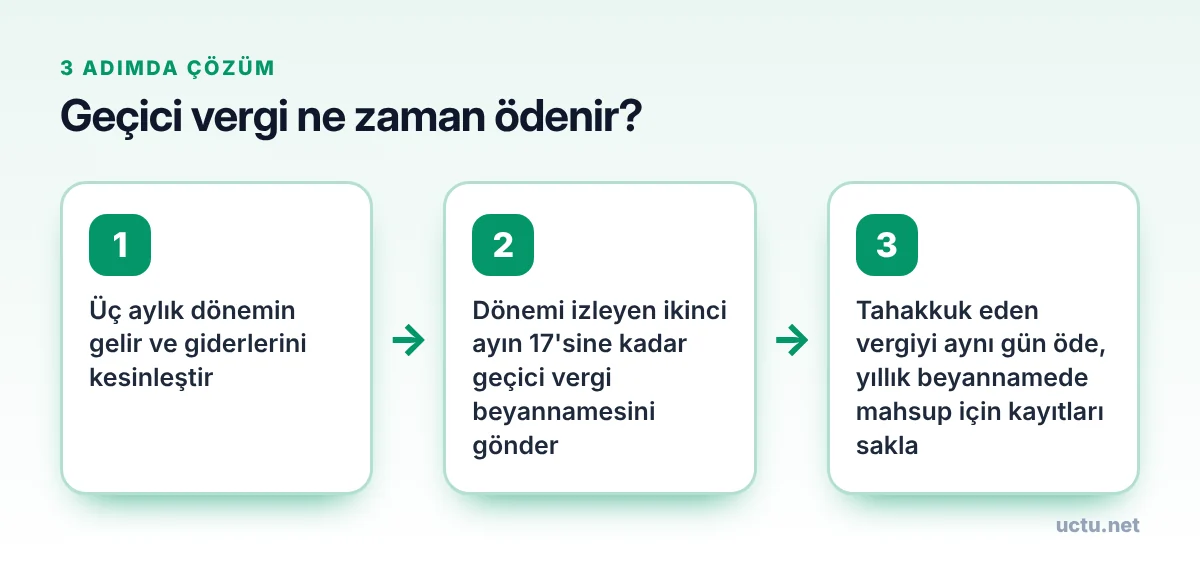
- Üç aylık dönemin gelir ve giderlerini kesinleştir
- Dönemi izleyen ikinci ayın 17'sine kadar geçici vergi beyannamesini gönder
- Tahakkuk eden vergiyi aynı gün öde, yıllık beyannamede mahsup için kayıtları sakla
Bu rehberde neler var?
Geçici vergi, ticari kazanç ve serbest meslek kazancı elde eden gelir vergisi mükelleflerinin ve kurumlar vergisi mükelleflerinin, yıl içinde elde ettikleri kazanç üzerinden peşin ödedikleri vergidir. Yıl sonunda verilen yıllık beyannamede bu ödemeler hesaplanan vergiden düşülür. Yani geçici vergi, yıllık verginin yıl içine yayılmış bir ön ödemesidir.
Bu yazı genel bilgilendirme amaçlıdır. Beyan süreleri ve oranlar mevzuat değişiklikleriyle güncellenebilir. Güncel vergi takvimi için Gelir İdaresi Başkanlığı'nı ve mali müşavirini takip et.
Kimler geçici vergi öder?
- Ticari kazanç elde eden şahıs işletmeleri (basit usul hariç)
- Serbest meslek kazancı elde edenler
- Kurumlar vergisi mükellefi şirketler
Yalnızca ücret veya kira geliri olanlar geçici vergi ödemez.
Geçici vergi dönemleri ve tarihleri
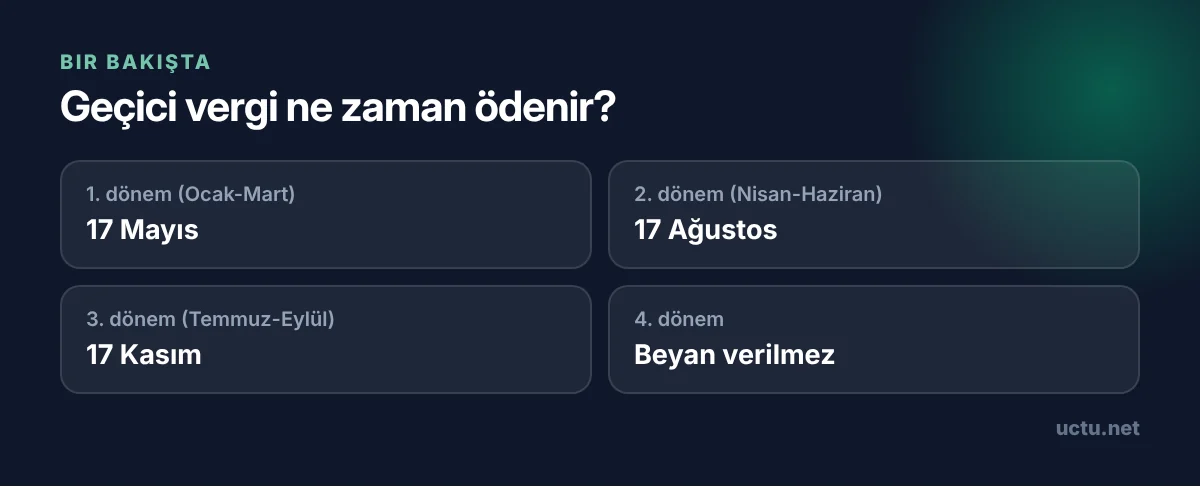
Takvim yılı üç aylık dönemlere ayrılır ve her dönem için beyan ve ödeme, dönemi izleyen ikinci ayın 17'si akşamına kadar yapılır.
| Dönem | Kapsadığı aylar | Beyan ve ödeme son günü |
|---|---|---|
| 1. dönem | Ocak, Şubat, Mart | 17 Mayıs |
| 2. dönem | Nisan, Mayıs, Haziran | 17 Ağustos |
| 3. dönem | Temmuz, Ağustos, Eylül | 17 Kasım |
| 4. dönem | Ekim, Kasım, Aralık | Beyan verilmez |
Dördüncü dönem için geçici vergi beyannamesi verilmez; bu dönemin kazancı doğrudan yıllık beyannamede vergilendirilir. Son gün hafta sonu veya resmî tatile denk gelirse süre izleyen ilk iş gününe uzar.
Geçici vergi beyanı, ilgili dönemin kapanışından yaklaşık 45 gün sonra yapılır. Bu süreyi dönemin muhasebe kayıtlarını tamamlamak, stok sayımı ve amortisman hesabı gibi işlemleri yapmak için kullan; son haftaya sıkıştırma.
Geçici vergi nasıl hesaplanır?
Geçici vergi, yılbaşından itibaren kümülatif olarak hesaplanır. Örneğin ikinci dönem beyannamesinde ocak-haziran arasındaki toplam kazanç esas alınır, bu kazanç üzerinden hesaplanan vergiden birinci dönemde ödenen geçici vergi düşülür ve kalan tutar ödenir.
- Gelir vergisi mükelleflerinde dönem kazancına gelir vergisi tarifesinin ilk dilim oranı uygulanır.
- Kurumlar vergisi mükelleflerinde ise yürürlükteki kurumlar vergisi oranı uygulanır.
Oranlar mevzuatla değişebileceği için hesaplamada güncel oranların kullanılması gerekir.
Ödeme nasıl yapılır?
Geçici vergi beyannamesi elektronik ortamda verilir. Tahakkuk eden vergi İnternet Vergi Dairesi, Dijital Vergi Dairesi, anlaşmalı bankaların internet ve mobil şubeleri veya banka şubeleri üzerinden ödenir.
Yıl sonunda mahsup ve iade
Yıl içinde ödediğin geçici vergiler, yıllık beyannamede hesaplanan gelir veya kurumlar vergisinden düşülür.
- Ödenen geçici vergi yıllık vergiden az ise aradaki fark yıllık beyanname ile ödenir.
- Ödenen geçici vergi yıllık vergiden fazla ise fazla kısım, başka vergi borçlarına mahsup edilebilir veya belirli belgelerle iade talep edilebilir.
Yıllık beyanname takvimi için gelir vergisi beyannamesi ne zaman verilir yazımıza bakabilirsin.
Eksik beyan cezası
Geçici vergi beyanında kazancın kasıtlı veya ihmalden dolayı eksik beyan edilmesi, belirli sınırları aşıyorsa yıl sonunda vergi ziyaı cezası ve gecikme faiziyle sonuçlanabilir. Mevzuat, geçici vergi dönemlerinde belirli bir orana kadar sapmayı tolere eder; bu sınırın ayrıntıları için mali müşavirinle görüşmelisin.
Gecikme hâlinde
| Durum | Sonucu |
|---|---|
| Beyanname süresinde verilmezse | Usulsüzlük cezası, re'sen tarhiyat |
| Vergi süresinde ödenmezse | Gecikme zammı |
| Eksik beyan | Yıl sonunda vergi ziyaı cezası riski |
Diğer beyan tarihleriyle birlikte düşün
Geçici vergi tarihleri (17'si), KDV beyan tarihleriyle (28'i) aynı aylara denk gelir. Mayıs, ağustos ve kasım aylarında işletmelerin vergi yükü bu yüzden artar. Nakit akışını bu aylara göre planlamak önemlidir. KDV takvimi için KDV beyannamesi ne zaman verilir, işveren yükümlülükleri için SGK primi ne zaman ödenir yazılarımıza bakabilirsin.
Zarar ettiğin dönemde ne olur?
Bir geçici vergi döneminde kazanç yerine zarar oluşmuşsa o dönem için ödenecek geçici vergi çıkmaz, ancak beyanname yine de verilmelidir. Yılın ilk dönemlerinde kâr edip sonraki dönemlerde zarar ettiysen, kümülatif hesaplama sayesinde sonraki beyannamelerde ödenecek vergi azalır veya sıfırlanır. Yıl sonunda toplam kazancın düşük çıkması durumunda, yıl içinde fazla ödenen geçici vergi yıllık beyannamede mahsup veya iade konusu olur.
Yeni işe başlayanlar
Yıl ortasında faaliyete başlayan bir işletme, faaliyete başladığı dönemden itibaren geçici vergi yükümlüsü olur. İlk beyanname, işe başlanılan ayın içinde bulunduğu dönem için verilir. Yeni işletmelerde muhasebe altyapısının ilk dönemden doğru kurulması, geçici vergi beyanlarının sorunsuz yapılmasını sağlar. Vergi dairesine işe başlama bildirimi yapıldığında, mali müşavirin bu yükümlülükleri takvime ekler.
Nakit akışı planlaması
Geçici vergi, kazanç üzerinden peşin ödendiği için tahsil edilmemiş alacakların yoğun olduğu dönemlerde nakit sıkıntısı yaratabilir. Mayıs, ağustos ve kasım aylarında aynı anda KDV ve geçici vergi ödemesi yapılacağını bilmek, bu aylar için önceden kaynak ayırmanı kolaylaştırır. Vergi borcunu zamanında ödeyemeyeceğini düşünüyorsan, gecikme zammı yerine vergi dairesinin tecil ve taksitlendirme imkânlarını araştırmak daha az maliyetli olabilir.
Kısaca
Geçici vergi, ticari ve serbest meslek kazancı elde edenlerle şirketlerin yıl içinde peşin ödediği vergidir. Üç aylık dönemler hâlinde, dönemi izleyen ikinci ayın 17'sine kadar beyan edilip ödenir: ilk dönem 17 Mayıs, ikinci dönem 17 Ağustos, üçüncü dönem 17 Kasım. Dördüncü dönem için beyan verilmez. Ödenen geçici vergiler yıllık beyannamede mahsup edilir.
Sık sorulan sorular
Geçici vergi hangi tarihlerde ödenir?
1. dönem için 17 Mayıs, 2. dönem için 17 Ağustos, 3. dönem için 17 Kasım son gündür.
Dördüncü dönem geçici vergi beyannamesi verilir mi?
Hayır. Dördüncü dönemin kazancı doğrudan yıllık beyannamede vergilendirilir.
Kira geliri olanlar geçici vergi öder mi?
Hayır. Geçici vergi ticari kazanç, serbest meslek kazancı ve kurum kazancı için ödenir.
Fazla ödenen geçici vergi ne olur?
Yıllık beyannamede hesaplanan vergiden fazla olan kısım başka vergi borçlarına mahsup edilebilir veya iade talep edilebilir.
Geçici vergi nasıl hesaplanır?
Yılbaşından itibaren kümülatif kazanç üzerinden hesaplanır ve önceki dönemlerde ödenen geçici vergiler düşülür.
Geçici vergi beyanını geç verirsem ne olur?
Usulsüzlük cezası ve gecikme zammı uygulanabilir.
Kaynaklar ve faydalı bağlantılar
Bunlar da işine yarayabilir
Kira Geliri Vergisi Ne Zaman Ödenir? Beyan Tarihi, Taksitler ve İstisna
Ev kiraya veriyorsan takvimde iki ay işaretlemen gerekiyor: Mart ve temmuz. Beyan martta, ödeme ise iki eşit taksitte.
Kira Artış Oranı Ne Zaman Belli Olur? TÜFE 12 Aylık Ortalama Hesabı
Kira artış oranı her ay yeniden belirleniyor ve hangi ayın oranının senin sözleşmene uygulanacağı, kira başlangıç…
Kıdem Tazminatı Ne Zaman Ödenir? Ödeme Süresi, Gecikme Faizi ve Haklar
Kıdem tazminatı "ileride ödenir" denilerek bekletilecek bir alacak değildir. İş sözleşmesi sona erdiği anda muaccel…
Kredi Kartı Son Ödeme Tarihi Nedir? Hesap Kesim Tarihi ve Asgari Ödeme Farkı
Kredi kartında iki tarih var: hesap kesim ve son ödeme. İkisini karıştırmak ya faizle ya da gereksiz erken ödemeyle…