Kredi Kartı Aidatı İadesi: Hangi Durumda Geri Alınır, Nasıl Başvurulur?
Ekstrende "yıllık kart ücreti" kalemi gördüysen seçeneklerin var: itiraz etmek, aidatsız karta geçmek ya da kartı kapatmak. Hangisinin işe yarayacağı koşullara bağlı.
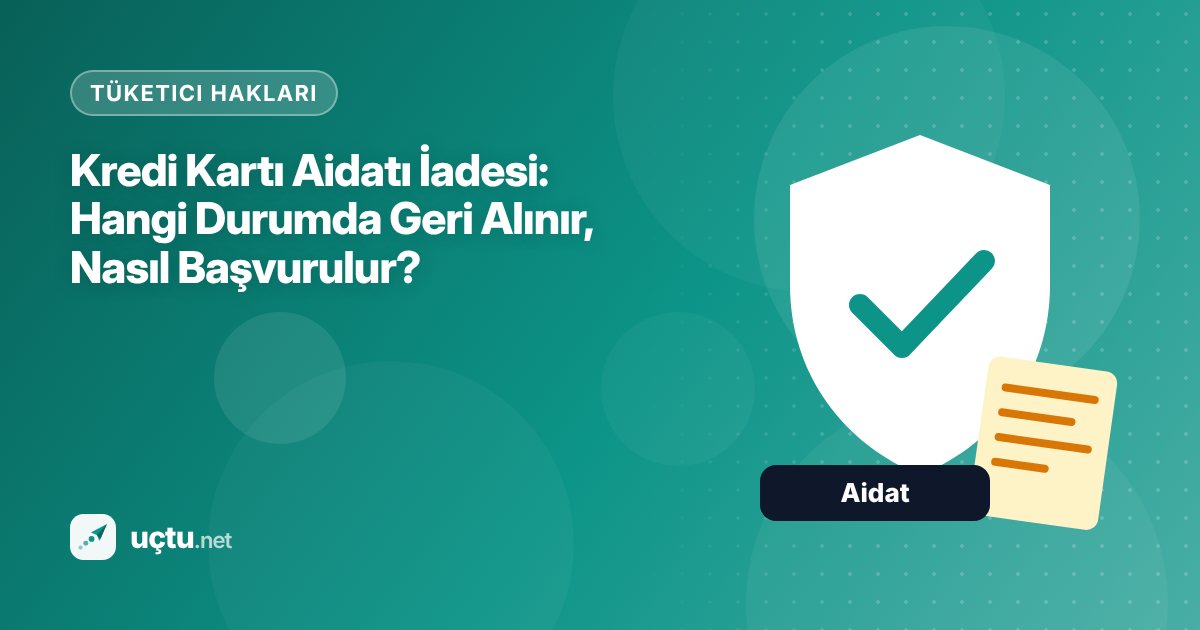
3 adımda kısa cevap
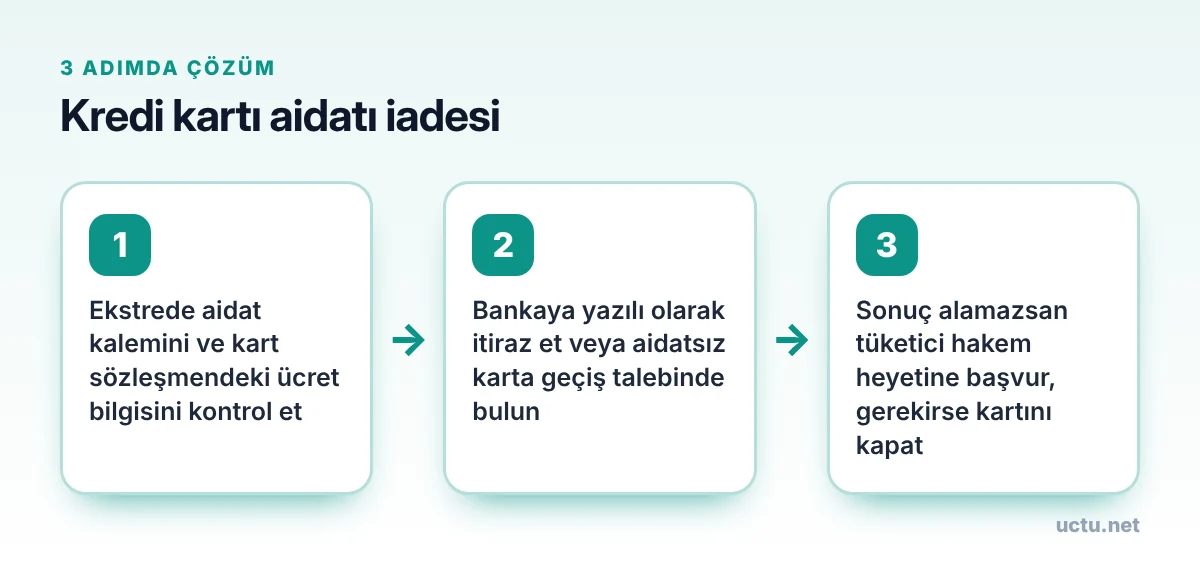
Bankalar, mevzuatta belirtilen koşullar çerçevesinde kredi kartı yıllık üyelik ücreti alabilir; ancak aynı zamanda müşterilere yıllık ücret alınmayan en az bir kart seçeneği sunmak zorundadır. Aidatın usulsüz alındığını düşünüyorsan önce bankaya yazılı itiraz edebilir, sonuç alamazsan tüketici hakem heyetine veya mahkemeye başvurabilirsin.
- Ekstrede aidat kalemini ve kart sözleşmendeki ücret bilgisini kontrol et
- Bankaya yazılı olarak itiraz et veya aidatsız karta geçiş talebinde bulun
- Sonuç alamazsan tüketici hakem heyetine başvur, gerekirse kartını kapat
Bu rehberde neler var?
Kredi kartı ekstrende "yıllık üyelik ücreti", "kart aidatı" veya benzeri bir kalem görmek, pek çok kişinin canını sıkar. Geçmişte kart aidatları tüketici hakem heyetleri aracılığıyla yaygın şekilde iade ediliyordu ve "aidat her zaman iade edilir" düşüncesi bu yüzden hâlâ yaygındır. Ancak düzenlemeler zaman içinde değişti. Bugün durumu doğru değerlendirmek için birkaç temel kuralı bilmek gerekir.
Bu yazı genel bilgilendirme amaçlıdır. Bankacılık ücretlerine ilişkin düzenlemeler güncellenebilir; kesin bilgi için Merkez Bankası ve BDDK'nın güncel mevzuatını takip et.
Bankalar aidat alabilir mi?
Mevcut düzenlemelere göre bankalar, kredi kartları için yıllık üyelik ücreti alabilir. Ancak bu ücretin alınabilmesi için bazı koşullar vardır:
- Ücretin kart sözleşmesinde ve tüketiciye yapılan bilgilendirmede açıkça belirtilmesi,
- Ücretin mevzuatta izin verilen ücret türleri arasında olması ve belirlenen sınırlara uyması,
- Bankanın müşterilerine yıllık üyelik ücreti alınmayan en az bir kredi kartı seçeneği sunması.
Son madde özellikle önemlidir: Aidat ödemek istemiyorsan bankadan aidatsız karta geçiş talep etme hakkın vardır.
Ne zaman iade talep edebilirsin?
| Durum | İade ihtimali |
|---|---|
| Ücret sözleşmede yok veya bilgilendirme yapılmamış | Yüksek |
| Ücret mevzuattaki sınırların üzerinde | Yüksek |
| Kart kullanılmadan uzun süre aidat alınıyor ve bilgilendirme eksik | Değerlendirmeye bağlı |
| Aidatsız kart talebine rağmen ücret alınmaya devam etmiş | Yüksek |
| Ücret usulüne uygun bildirilmiş ve sözleşmede var | Düşük |
Uyuşmazlıkta bankanın sana sunduğu bilgilendirme belgeleri, sözleşme ve ekstre kayıtları belirleyicidir.
Adım adım ne yapmalısın?
1. Ekstreni ve sözleşmeni incele
Aidat kaleminin adını, tutarını ve tarihini not et. Kart sözleşmende ve bankanın ücret tablosunda bu ücretin yer alıp almadığına bak.
2. Bankaya yazılı başvur
Bankanın müşteri hizmetlerini aramak yerine mümkünse yazılı bir kanal kullan: internet bankacılığı mesaj bölümü, e-posta veya şubeye dilekçe. Başvurunda:
- Aidatın iadesini veya iptalini talep ettiğini,
- Alternatif olarak kartının aidatsız bir karta dönüştürülmesini istediğini,
- Başvurunun referans numarasını almak istediğini
açıkça belirt. Bankalar bazen kampanya kapsamında aidatı iade edebilir veya puan olarak geri verebilir.
Bankayla telefonda görüşüyorsan görüşme tarihini, saatini ve verilen başvuru numarasını mutlaka not et. Yazılı bir onay istemek de hakkındır.
3. Kartı kapatmayı değerlendir
Banka iade etmiyor ve kartı kullanmayı da düşünmüyorsan kartı kapatabilirsin. Kart kapatma adımlarını ve dikkat edilecekleri kredi kartı iptali yazımızda anlattık. Kartı kapatırken bağlı otomatik ödeme talimatlarını taşımayı unutma; bunun için otomatik ödeme talimatı iptali rehberimize bak.
4. Tüketici hakem heyetine başvur
Banka talebini reddederse veya yanıt vermezse, ücretin usulsüz alındığını düşünüyorsan tüketici hakem heyetine başvurabilirsin. Başvuru e-Devlet üzerinden yapılabilir ve parasal sınırın altındaki uyuşmazlıklar için ücretsizdir. Başvuru süreci için tüketici hakem heyeti başvurusu yazımıza, dilekçe şablonu için tüketici şikâyet dilekçesi örneği yazımıza göz atabilirsin.
Diğer banka ücretleri
Kredi kartı aidatının yanında bankalar mevzuatın izin verdiği çerçevede hesap işletim ücreti, EFT/havale ücreti, nakit avans ücreti gibi ücretler de alabilir. Kullanmadığın hesaplardan ücret kesiliyorsa banka hesabı kapatma yazımızdaki adımlar işine yarar.
Aidatsız kart her zaman avantajlı mı?
Aidatsız kartlar genellikle daha sınırlı puan, mil veya kampanya avantajı sunar. Yoğun harcama yapan ve kartın ayrıcalıklarından gerçekten yararlanan biri için aidatlı bir kart, toplamda daha kârlı olabilir. Karar verirken yıllık aidatı, kartın sana sağladığı yıllık getiriyle karşılaştır.
Diğer kart ücretleri
Yıllık üyelik ücretinin yanında kredi kartı ekstrelerinde başka ücretler de görülebilir: nakit avans ücreti, kart yenileme veya yeniden basım ücreti, ekstre gönderim ücreti, gecikme faizi gibi. Her ücretin mevzuatta izin verilen bir ücret türü olması ve sözleşmede yer alması gerekir. Tanımadığın bir ücret kalemiyle karşılaştığında önce bankadan bu ücretin neye dayandığını yazılı olarak sorman en doğru adımdır. Bankanın ücret tarifesi genellikle internet sitesinde yayımlanır.
Ek kartlar
Kredi kartına bağlı ek kartlar için de ayrıca yıllık ücret alınabilir. Kullanılmayan ek kartları iptal etmek bu ücretlerden kurtulmanın en kolay yoludur. Ek kart sahibinin harcamalarından asıl kart sahibi sorumludur; bu yüzden kullanılmayan ek kartları açık bırakmamak güvenlik açısından da önemlidir.
Zamanaşımı ve eski aidatlar
Yıllar önce ödenen aidatların iadesi için başvuru yapmayı düşünüyorsan, o dönemde yürürlükte olan düzenlemelerin ve zamanaşımı sürelerinin sonucu etkileyebileceğini unutma. Eski tarihli talepler için bir hukukçuya danışmak, gereksiz başvurularla zaman kaybetmeni önler.
Kısaca
Bankalar mevzuat çerçevesinde ve sözleşmede açıkça belirtilmek kaydıyla kredi kartı yıllık üyelik ücreti alabilir, ancak müşterilerine en az bir aidatsız kart seçeneği sunmak zorundadır. Aidatın usulsüz alındığını düşünüyorsan önce bankaya yazılı itiraz et ve aidatsız karta geçiş talep et. Sonuç alamazsan tüketici hakem heyetine başvurabilir veya kartını kapatabilirsin.
Sık sorulan sorular
Kredi kartı aidatı yasal mı?
Mevzuat çerçevesinde ve sözleşmede açıkça belirtilmek kaydıyla bankalar yıllık üyelik ücreti alabilir.
Bankadan aidatsız kart isteyebilir miyim?
Evet. Bankalar müşterilerine yıllık ücret alınmayan en az bir kredi kartı seçeneği sunmak zorundadır.
Kart aidatı nasıl iade alınır?
Önce bankaya yazılı itiraz et. Ücretin usulsüz alındığını düşünüyor ve sonuç alamıyorsan tüketici hakem heyetine başvurabilirsin.
Kartı kapatırsam aidat iade edilir mi?
Bu, sözleşme koşullarına ve bankanın uygulamasına bağlıdır. Kapatma öncesinde bankaya sor.
Hakem heyetine başvuru ücretli mi?
Parasal sınırın altındaki uyuşmazlıklar için başvuru ücretsizdir.
Banka telefonda aidatı iade edeceğini söyledi, yeterli mi?
Görüşme numarasını not et ve mümkünse yazılı onay iste. Bir sonraki ekstrede iadenin yansıyıp yansımadığını kontrol et.
Kaynaklar ve faydalı bağlantılar
Bunlar da işine yarayabilir
Tüketici Hakem Heyeti Başvurusu Nasıl Yapılır? e-Devlet Adım Adım
Tüketici hakem heyeti, avukat tutmadan ve ücret ödemeden haklarını arayabileceğin bir yol. e-Devlet üzerinden birkaç…
Tüketici Kredisi Erken Kapama: Faiz İndirimi ve Erken Ödeme Tazminatı
Kredini vadesinden önce kapatmak istediğinde banka sadece kalan anaparayı ister mi, yoksa ek bir ücret de var mı?…
Sipariş Gelmedi: İnternet Alışverişinde 30 Gün Teslim Kuralı
Siparişin haftalardır gelmiyor ve satıcı oyalıyorsa bilmen gereken sayı 30. Satıcı bu süre içinde teslim etmezse…
Garantili Ürün Tamir Süresi: Servis En Fazla Kaç Gün Bekletebilir?
Garantili ürünün serviste haftalarca beklemesi kaçınılmaz değil. Kanun tamir için azami bir süre koyuyor ve bu süre…